作者: 杨颖
前言
笔者近期接触一起案件:客户通过受让方式取得一项“经营权”资产,作为无形资产入账并按税法规定的最低摊销年限10年进行分期摊销,但税务机关在检查时认为应按该项资产的合同约定使用年限进行摊销。导致客户前期少缴税款需要补税,而后期多缴税款需要退税。客户询问:能否将后期多缴的税款,抵充前期少缴的税款?
一、相关法律规定
(一)《税收征收管理法》第五十一条
《中华人民共和国税收征收管理法》第五十一条规定:“纳税人超过应纳税额缴纳的税款,税务机关发现后应当立即退还;纳税人自结算缴纳税款之日起三年内发现的,可以向税务机关要求退还多缴的税款并加算银行同期存款利息,税务机关及时查实后应当立即退还;涉及从国库中退库的,依照法律、行政法规有关国库管理的规定退还。”
该条规定明确:其一,退税请求权的权利主体为纳税人,不含扣缴义务人;其二,税务机关主动发现多缴税款情形的,退税无期限限制;其三,纳税人自行发现多缴的,受三年期间限制,并可加算银行同期存款利息。
(二)《税收征收管理法实施细则》第七十八条、第七十九条
《中华人民共和国税收征收管理法实施细则》(国务院令第362号)
第七十八条 税务机关发现纳税人多缴税款的,应当自发现之日起10日内办理退还手续;纳税人发现多缴税款,要求退还的,税务机关应当自接到纳税人退还申请之日起30日内查实并办理退还手续。
税收征管法第五十一条规定的加算银行同期存款利息的多缴税款退税,不包括依法预缴税款形成的结算退税、出口退税和各种减免退税。
退税利息按照税务机关办理退税手续当天中国人民银行规定的活期存款利率计算。
第七十九条 当纳税人既有应退税款又有欠缴税款的,税务机关可以将应退税款和利息先抵扣欠缴税款;抵扣后有余额的,退还纳税人。
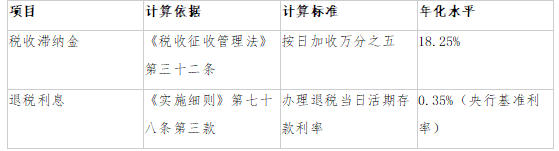
根据上述规定,退税利息按照税务机关办理退税手续当天中国人民银行规定的活期存款利率计算,目前央行基准利率为0.35%,同时规定了“退抵”规则,即 “应退税款可以抵扣欠缴税款”。
二、争议讨论
(一)争议焦点一:三年退税期间的起算点
根据《中华人民共和国税收征收管理法》第五十一条的规定,纳税人自结算缴纳税款之日起三年内发现的,可以申请退税,“结算缴纳税款之日”为纳税人申请退税的起算时点,在纳税义务发生时点明确的税种中,该“结算缴纳税款之日”比较清晰,而在“预缴税款”“汇算清缴”的企业所得税模式中,宜按照次年5月31日汇算清缴作为“结算缴纳税款”的时点。
在《营口生源房地产开发有限公司、国家税务总局营口经济技术开发区(鲅鱼圈区)税务局税务行政管理(税务)再审审查与审判监督行政裁定书》〔(2019)辽行申815号〕一案中,法院认为:再审申请人实际缴纳最后一笔税款之时即2013年6月24日,并不存在多缴税款的情形,因而也不存在退税事由,后来由于发生销售退款,才导致退税事由的发生,因此将最后一笔销售退款发生的时间2016年8月19日作为申请退税的起算点符合法律规定……本案“结算缴纳税款之日”应为协议解除后最后一笔退款发生之日,纳税人于退款后三个月内提出退税申请,并未超过规定期限;且因销售退款致原纳税义务不复存在,税务机关继续要求缴税于法无据。
该案入选2018—2023年度中国影响力税务司法审判案例,推选理由为:“纳税人超过应纳税额缴纳的税款,有的是税款缴纳之初就存在,而有的是因后期解除协议发生销售退款等原因,才导致多缴税款,因此一概以缴纳税款之日起作为纳税人的退税申请期限确有不合理之处。”
该案通过司法裁判的形式确定了三年退税期的起算点不能机械的按照当时税款的结算缴纳时间确定,而应当考虑退税的发生时点,即“多缴状态何时确定”来计算三年退税期限。
《民法典》第一百八十八条第二款规定“诉讼时效期间自权利人知道或者应当知道权利受到损害以及义务人之日起计算。”该观点类似于民法上诉讼时效起算时点“知道或者应当知道之日”,以“纳税人知道或者应当知道多缴之日”起算退税期限,具有正当性。因为权利的行使应当自权利人可以行使起算,设置行使期限的目的在于避免“权利人可以行使而怠于行使”的情形出现,若纳税人客观上不知晓多缴,却仍被计入行使期间,则该行使期间的理解就已偏离了其设置的本意。
(二)争议焦点二:三年期间的法律性质
三年期间的法律性质不明也是目前的争议焦点之一,导致该期间规则不能参照诉讼时效中断或者中止。
通说认为,诉讼时效的客体是请求权,其效果是义务人取得抗辩权,权利本体并不消灭,且可依《民法典》第一百九十四条、第一百九十五条中止、中断。而《税收征收管理法》第五十一条的三年期间届满后,纳税人所丧失的并非“胜诉可能”,而是退税权本身,故其与诉讼时效并不一致。
而除斥期间针对形成权,期间固定、不适用中止中断,届满权利消灭(《民法典》第一百九十九条),且除斥期间一般为1年。但《税收征收管理法》第五十一条规定的期限为三年,税务机关主动发现的,不受三年限制。其与除斥期间亦不一致。
因此,关于三年期间的法律性质不明,存在争议。
而在《沈某诉北京市西城区税务局、北京市税务局不履行退税职责及行政复议案》〔(2019)京02行终963号〕中,裁判要旨为:依法负有纳税义务的纳税人多缴税款后,应适用第五十一条予以退还;但在税收征缴过程中,当事人缴纳相关款项而经查明实际上不负有纳税义务的,该款项不属于第五十一条所称“超过应纳税额缴纳的税款”,其退还亦不适用第五十一条。
该案法院通过“是否负有纳税义务”这一实体定性,避开了三年期间的适用,在个案中实现了实质正义,具有一定的参考和借鉴价值。
(三)争议焦点三:能否补退相抵
实施细则第七十九条针对“应退税款抵扣欠缴税款”,“补退相抵”作了规定,“补退相抵”的实质,是纳税人以其对国家的退税债权,抵销其应补税款的债务,系一种抵销权的行使。
《民法典》第五百六十八条规定:“当事人互负债务,该债务的标的物种类、品质相同的,任何一方可以将自己的债务与对方的到期债务抵销……当事人主张抵销的,应当通知对方。通知自到达对方时生效。抵销不得附条件或者附期限。”
公法上的金钱给付之债,在不损害公共利益的前提下,非不得类推适用抵销规则:征纳双方互负金钱债务,种类相同,且均源于同一税收法律关系;抵销的结果与分别结算在总额上一致,不损害国库利益。因此,纳税人有权主张抵销,税务机关不宜以“须先退税、再补税”的程序要求,否定其实体效力。
但是退税和欠税相抵仍然存在着对纳税人的影响,因为退税利息与税收滞纳金的年化利率存在着巨大的差异,具体见下表,从而导致何时行使“抵销权”对于产生的利息差异影响是巨大的。
三、《税收征收管理法》修订稿的引申
2025年3月28日,国家税务总局会同财政部公布《中华人民共和国税收征收管理法(修订征求意见稿)》,向社会公开征求意见。就退税条款而言(征求意见稿对应第五十九条),三年期间的规则基本不变,但新增一款:“省级以上税务机关根据国家有关部门提请或者有证据认为,纳税人为获取融资、公司上市、增加业绩、取得资格资质等目的而多申报缴纳税款的,税务机关不予退还。”
该条款主要针对实践中部分企业为满足融资、上市等需求,故意多缴税款以虚增财务报表中的“税费支出”,从而夸大收入或利润。此类行为不仅扰乱市场秩序,还可能通过后续退税形成“税收套利”。修订稿设置该条款的目的可以理解为对该类虚增业绩的行为作出否定评价,并通过不予退税等方式进行惩罚。
但该条款增加了对于退税情形的“目的”评判,而非单纯从退税义务和退税期限等客观情节进行考量,若付诸实施,税务机关将来在执行退税条款时如何平衡“维护纳税人权益”以及“强化税收征管”之间的关系将尤为重要。